高新技術企業(yè)會計科目設置要點 技術開發(fā)與技術轉(zhuǎn)讓的專項處理
高新技術企業(yè)因其研發(fā)活動頻繁、技術成果轉(zhuǎn)化活躍,在會計科目設置上需體現(xiàn)其業(yè)務特色,特別是針對技術開發(fā)和技術轉(zhuǎn)讓這兩項核心活動。合理、清晰的科目設置不僅能滿足財務核算的準確性要求,還能為企業(yè)享受稅收優(yōu)惠、申請政府補助及內(nèi)部管理決策提供有力支撐。
一、 會計科目設置的基本原則
- 合規(guī)性原則:嚴格遵循《企業(yè)會計準則》及相關應用指南,特別是關于“無形資產(chǎn)”、“研發(fā)支出”等的規(guī)定。
- 清晰性原則:科目設置應能清晰區(qū)分不同性質(zhì)的經(jīng)濟活動,尤其是區(qū)分費用化支出與資本化支出、研究階段與開發(fā)階段。
- 實用性原則:結(jié)合企業(yè)研發(fā)項目管理、技術交易的具體流程和管理需求設置明細科目,便于成本歸集、收益確認和后續(xù)分析。
- 支持決策原則:科目設置應能有效歸集信息,支持研發(fā)投入統(tǒng)計、高企資質(zhì)維護、加計扣除申報及技術經(jīng)營效益分析。
二、 技術開發(fā)(研發(fā)活動)相關會計科目設置詳解
技術開發(fā)活動是高新技術企業(yè)的生命線,其支出核算的核心是依據(jù)《企業(yè)會計準則第6號——無形資產(chǎn)》對研究階段和開發(fā)階段進行區(qū)分。
一級及主要二級科目參考:
- 研發(fā)支出:此為一級科目,用于歸集企業(yè)進行研究與開發(fā)無形資產(chǎn)過程中發(fā)生的各項支出。
- 費用化支出:二級科目,用于歸集研究階段的支出,以及開發(fā)階段不滿足資本化條件的支出。期末應結(jié)轉(zhuǎn)至“管理費用”。
- 明細科目建議(按項目或費用性質(zhì)設置):
- 人工費用(研發(fā)人員工資、獎金、社保等)
- 直接投入(材料費、燃料動力費、試驗費)
- 折舊與攤銷(專用設備、軟件的折舊與攤銷)
- 無形資產(chǎn)攤銷(專有技術、專利權等攤銷)
- 設計費、裝備調(diào)試費
- 委托外部研發(fā)費用
- 其他相關費用(差旅費、會議費、專家咨詢費等)
- 資本化支出:二級科目,用于歸集開發(fā)階段滿足資本化條件(技術可行、意圖使用/出售、能產(chǎn)生經(jīng)濟利益、有資源支持、支出能可靠計量)的支出。待項目達到預定用途時,結(jié)轉(zhuǎn)至“無形資產(chǎn)”。其明細科目設置可與“費用化支出”類似,但必須按具體研發(fā)項目進行獨立歸集。
賬務處理要點:企業(yè)應建立研發(fā)項目管理制度,財務部門根據(jù)項目立項報告、階段評審結(jié)論等資料,準確判斷支出歸屬階段及是否資本化,并據(jù)此計入相應科目。
三、 技術轉(zhuǎn)讓相關會計科目設置詳解
技術轉(zhuǎn)讓包括技術所有權轉(zhuǎn)讓(出售無形資產(chǎn))和技術使用許可(授予使用權)兩種主要形式。
- 技術所有權轉(zhuǎn)讓:
- 涉及主要科目:“無形資產(chǎn)”、“無形資產(chǎn)累計攤銷”、“資產(chǎn)處置損益”、“應交稅費”等。
- 處理核心:將所轉(zhuǎn)讓技術的賬面價值(成本-累計攤銷-減值準備)與轉(zhuǎn)讓所得對價之間的差額,計入“資產(chǎn)處置損益”。
- 技術使用許可(許可他人使用知識產(chǎn)權):
- 涉及主要科目:“其他業(yè)務收入”、“其他業(yè)務成本”、“無形資產(chǎn)累計攤銷”等。
- 科目設置與處理:
- 確認許可收入時,借記“銀行存款”等,貸記“其他業(yè)務收入”。
- 與該許可相關的無形資產(chǎn)攤銷額等,應借記“其他業(yè)務成本”,貸記“無形資產(chǎn)累計攤銷”。
- 為清晰核算,可在“其他業(yè)務收入”和“其他業(yè)務成本”下設置“技術許可收入”、“技術許可成本”等明細科目。
四、 科目設置的協(xié)同與稅務考量
- 與高新資質(zhì)維護的協(xié)同:設置明細科目時,應考慮與《高新技術企業(yè)認定管理辦法》中規(guī)定的研發(fā)費用歸集范圍(人員人工、直接投入等八大類)保持協(xié)調(diào),便于準確計算研發(fā)費用占銷售收入的比例。
- 與研發(fā)費用加計扣除的協(xié)同:會計明細科目的設置應盡可能細化,以便于從賬目中直接或通過輔助賬歸集符合稅法規(guī)定的加計扣除研發(fā)費用,提高申報效率和數(shù)據(jù)可靠性。
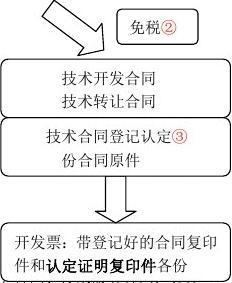
- 技術轉(zhuǎn)讓稅收優(yōu)惠:根據(jù)相關規(guī)定,符合條件的“技術轉(zhuǎn)讓所得”可享受企業(yè)所得稅減免。會計科目清晰地區(qū)分技術轉(zhuǎn)讓收入、成本,能為享受該優(yōu)惠提供準確的財務數(shù)據(jù)基礎。
****:高新技術企業(yè)的會計科目設置,尤其是針對技術開發(fā)與技術轉(zhuǎn)讓,絕非簡單的賬務處理,而是連接研發(fā)管理、財務管理與稅收籌劃的關鍵節(jié)點。企業(yè)應在準則框架下,結(jié)合自身研發(fā)流程與技術交易模式,搭建一套既能準確核算、又能支持內(nèi)外部管理需求的科目體系,從而充分體現(xiàn)高新技術企業(yè)的價值,助力企業(yè)持續(xù)創(chuàng)新與發(fā)展。
如若轉(zhuǎn)載,請注明出處:http://m.gzmxl.cn/product/17.html
更新時間:2026-10-22 02:36:45